EXPERTISE
La performance achats se mesure, pour une direction générale, sur cinq dimensions : l’impact réel sur le compte de résultat, la trésorerie, la maîtrise des risques fournisseurs, la contribution RSE et la création de valeur (innovation, qualité). Un tableau de bord de direction n’a pas besoin de plus de 6 à 8 indicateurs, à condition qu’ils soient reliés aux résultats financiers et suivis avec la même rigueur que le chiffre d’affaires.
Dans notre article « Horizon 2035 », nous avons décrit comment la fonction achats devient un levier stratégique face aux tensions d’approvisionnement, à la décarbonation et à la volatilité des coûts. Reste une question très concrète pour un dirigeant : comment savoir si ses achats performent vraiment ?
Qu’est-ce que la performance achats ?
La performance achats désigne la capacité de la fonction achats à contribuer aux objectifs de l’entreprise : rentabilité, continuité d’activité, conformité, engagements environnementaux et sociaux, différenciation. Elle ne se limite pas aux économies négociées. On distingue généralement deux niveaux :
- La performance de la fonction achats : efficacité de l’équipe, des processus et des outils (délais de traitement, coût de la fonction, taux de couverture des dépenses).
- La performance par les achats : contribution mesurable aux résultats de l’entreprise (marge, cash, risques, RSE). Une direction générale s’intéresse d’abord au second niveau. Le premier relève du pilotage opérationnel du directeur achats.
Pourquoi les indicateurs classiques ne suffisent plus ?
Beaucoup de reportings achats affichent un seul chiffre : les « gains achats ». Ce chiffre pose trois problèmes en comité de direction :
- Il est souvent déclaratif : un gain négocié n’est pas un gain réalisé. Si les volumes changent ou si les commandes passent hors contrat, l’économie annoncée ne se retrouve pas dans le compte de résultat (P&L).
- Il ignore les compromis : une baisse de prix peut s’accompagner d’une hausse des délais de paiement fournisseurs, d’un risque de dépendance ou d’une dégradation de la qualité.
- Il est déconnecté des nouveaux enjeux : résilience des chaînes d’approvisionnement, émissions de scope 3, devoir de vigilance : aucun ne se lit dans un indicateur de prix. L’enjeu est donc de construire une grille équilibrée, lisible en cinq minutes par un directeur général (DG) ou un directeur administratif et financier (DAF).
Les 5 familles d’indicateurs à suivre en comité de direction
01.
Impact sur le compte de résultat
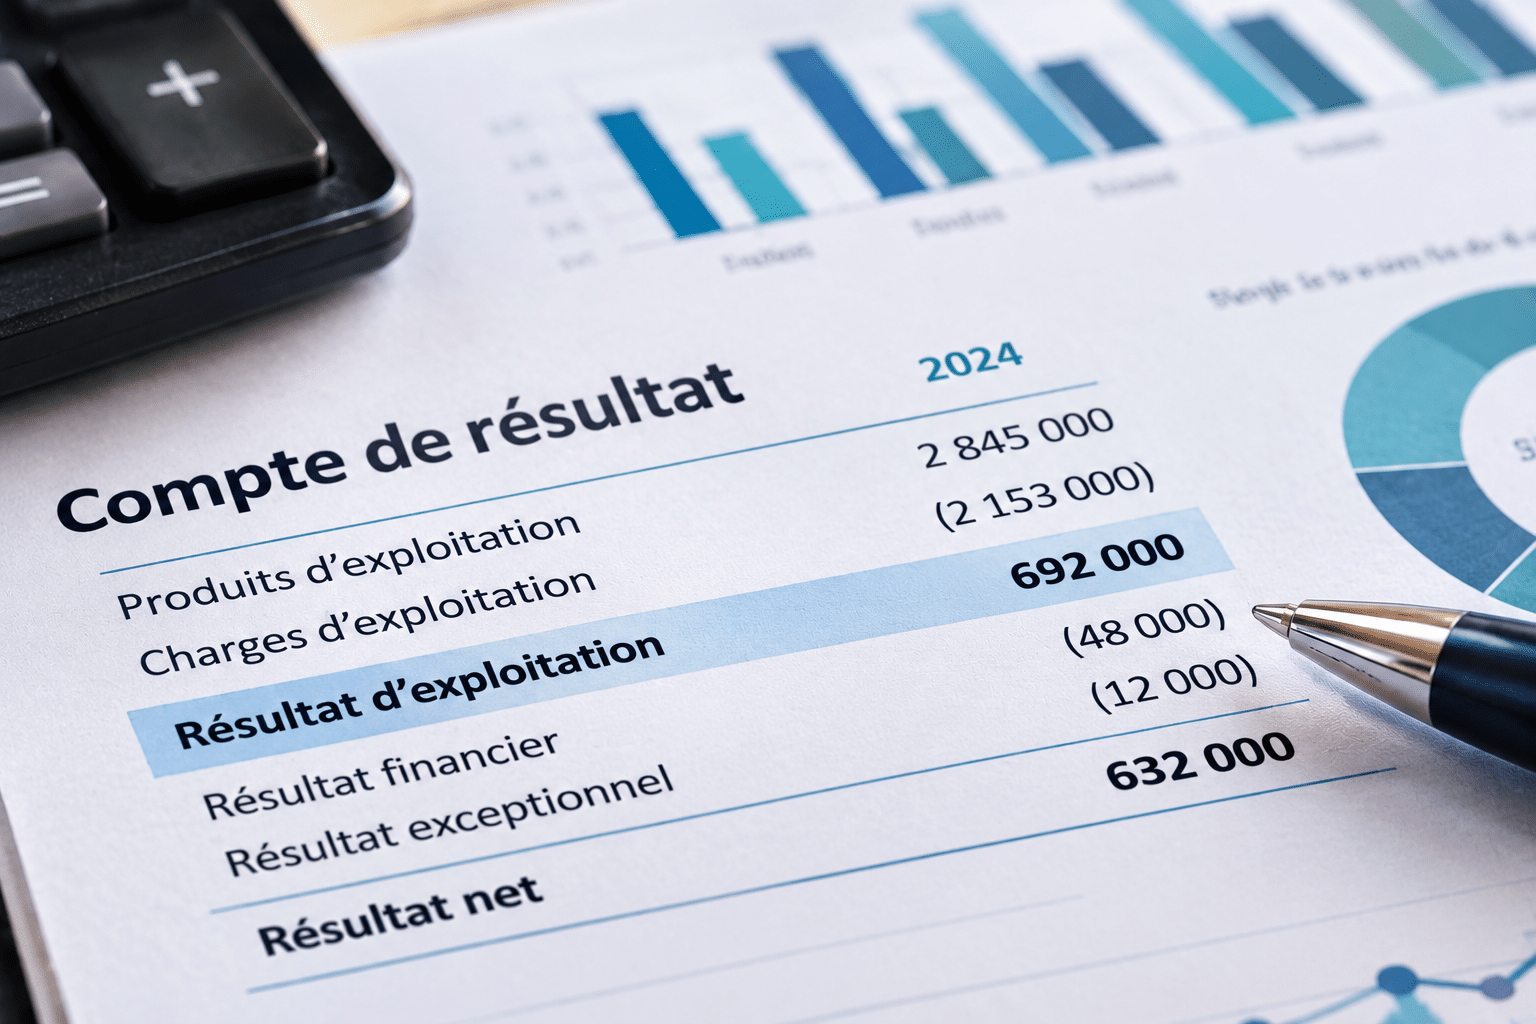
- Gains achats réalisés (et non négociés) : écart entre le coût réel constaté et une référence partagée avec la direction financière (budget, prix de l’année N-1, indice de marché). La méthode de calcul doit être validée par le DAF, sinon le chiffre ne sera pas cru.
- Évolution du coût total de possession (TCO) : prix d’achat + logistique + qualité + maintenance + fin de vie. Indispensable pour les équipements et les catégories techniques.
- Écart prix vs indices de marché : sur les matières premières ou l’énergie, il permet de distinguer la performance de négociation de l’effet conjoncturel.
02.
Trésorerie et besoin en fonds de roulement
- Délai moyen de paiement fournisseurs (DPO, days payable outstanding), à piloter dans le respect du cadre légal français (loi de modernisation de l’économie (LME) : 60 jours date de facture ou 45 jours fin de mois, sauf cas particuliers). Allonger les délais au-delà expose à des sanctions et fragilise les fournisseurs critiques.
- Niveau de stocks lié aux approvisionnements : délais de réapprovisionnement, tailles de lots, stocks de sécurité. C’est là que les achats rejoignent la démarche Lean.
03.
Maîtrise des risques fournisseurs
- Taux de dépendance : part des dépenses concentrées sur un fournisseur, ou part du chiffre d’affaires d’un fournisseur réalisée avec votre entreprise.
- Part des fournisseurs critiques disposant d’une alternative qualifiée (double source ou plan de continuité).
- Taux de service fournisseurs : livraisons à l’heure, en quantité et en qualité (livraisons complètes et à l’heure (OTIF)).
- Couverture contractuelle : part des dépenses encadrées par un contrat à jour.
Cette famille est souvent la plus négligée alors qu’elle protège le chiffre d’affaires. Une rupture fournisseur coûte en général bien plus que quelques points de prix.
04.
Contribution RSE
- Part des dépenses couvertes par une évaluation RSE fournisseurs (questionnaire, audit, notation tierce).
- Émissions de gaz à effet de serre liées aux achats (scope 3 amont), au moins sur les catégories les plus émettrices. Pour les entreprises concernées par la directive européenne sur le reporting de durabilité (CSRD), cet indicateur devient un attendu du reporting de durabilité.
- Part des achats auprès du secteur protégé et adapté, de PME ou de fournisseurs locaux, selon vos engagements.
05.
Création de valeur et efficience
- Contribution des fournisseurs à l’innovation : nombre de projets co-développés, part du chiffre d’affaires issue de produits intégrant une innovation fournisseur.
- Taux de couverture achats (spend under management) : part des dépenses réellement pilotées par la fonction achats. Un taux faible signale des achats « sauvages » (maverick buying).
- Retour sur investissement de la fonction achats : gains réalisés rapportés au coût de la fonction. Utile pour arbitrer les recrutements ou les outils.
+
Construire un tableau de bord achats utile à la direction générale
- Limiter le nombre d’indicateurs : retenez un à deux indicateurs par famille, soit 6 à 8 au total. Les autres restent dans le pilotage opérationnel de la direction achats.
- Fixer des règles de calcul partagées : chaque indicateur doit avoir une fiche : définition, source de données, fréquence, responsable, méthode de calcul validée avec la finance. C’est la condition pour que le chiffre soit discuté, et non contesté.
- Adapter la fréquence : Gains réalisés, DPO = Mensuelle | Taux de service, risques critiques = Mensuelle ou trimestrielle | RSE, scope 3, innovation = Semestrielle ou annuelle |
- Relier les indicateurs à des décisions : un indicateur qui ne déclenche jamais d’action est inutile. Pour chacun, définissez un seuil d’alerte et la décision associée : relance d’un appel d’offres, qualification d’une seconde source, plan de développement fournisseur.
Le maillon souvent oublié : les compétences
Les meilleurs indicateurs restent lettre morte si les acheteurs, et plus largement les prescripteurs internes, ne savent pas les alimenter ni les exploiter. Calcul du TCO, analyse de risques, évaluation RSE : ce sont des compétences qui s’apprennent. C’est pourquoi nous avons créé formations-achats.com, notre organisme de formation. Nous y proposons des parcours pour les acheteurs, les managers et les non-acheteurs.
> Côté conseil, nos consultants interviennent en amont : diagnostic de maturité achats, construction du tableau de bord de direction, déploiement de plans de performance et alignement avec vos démarches Lean et RSE.
CONCLUSION
Pour une direction générale, la performance achats se pilote avec une grille courte et équilibrée :
- Compte de résultat (P&L, pour « profit and loss ») : gains réalisés, coût total de possession (TCO, pour « total cost of ownership »)
- Trésorerie (cash) : délais de paiement, niveaux de stocks
- Risques : dépendance fournisseur, recours à une double source d’approvisionnement, taux de service
- Responsabilité sociétale des entreprises (RSE) : évaluation des fournisseurs, émissions indirectes de gaz à effet de serre de la chaîne de valeur (scope 3)
- Création de valeur : innovation, taux de couverture des dépenses.
Cette grille traduit concrètement la vision « Horizon 2035 » : des achats qui ne se contentent plus de réduire les coûts, mais qui sécurisent et transforment l’entreprise.